ゆうちょ銀行NISAの評判と真相|おすすめしない理由と窓口の価値
2024年にスタートした新NISA制度は2026年を迎えた現在、国民的な資産形成インフラとして完全に定着しました。その中で、日本最大級の店舗網を誇るゆうちょ銀行を窓口に選ぶ人がいる一方、ソーシャルメディアや投資コミュニティでは「ゆうちょ銀行のNISAはおすすめしない」「ネット証券にすればよかった」という声も散見されます。
日本全国津々浦々に窓口を持つ圧倒的な安心感がある反面、なぜ投資経験者やネットユーザーの間でネガティブな評価が目立つのでしょうか。オリコン顧客満足度調査の客観データや実際の利用者の生々しい口コミ、SBI証券や楽天証券との詳細なスペック比較を通じて、ゆうちょ銀行NISAの評判の真相と後悔しないための判断基準を掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「おすすめしない」と言われる最大の理由は、取扱銘柄数の少なさ(数十本程度)と、クレカ積立等のポイント還元制度が存在しない点にある。
- 要点2:全国約2万4,000の郵便局ネットワークによる対面相談の手厚さは唯一無二であり、シニア層や地方在住者、デジタル操作に不安がある層からは根強い支持を獲得している。
- 要点3:信託報酬最安ファンドの選択や利便性を追求するならネット証券が適しているが、通帳管理の一元化と窓口サポートを重視するならゆうちょ銀行も合理的な選択肢となる。
ゆうちょ銀行のNISA評判は本当に悪いのか?「おすすめしない」と囁かれる決定的な理由
ネット検索や知恵袋などで「ゆうちょ銀行 NISA」と調べると、関連語句に「おすすめしない」「後悔」「やめたほうがいい」といった否定的なワードが並びます。こうした評価が生まれる背景には、主に3つの構造的な要因が存在します。
第1の要因は、ゆうちょ銀行NISA取扱商品銘柄数の少なさです。大手ネット証券が2,000本を超える投資信託や日本株・米国株の個別銘柄を幅広く取り揃えているのに対し、ゆうちょ銀行のラインナップは厳選された数十本程度に絞り込まれています。特に「自分の好きな米国株ETFを成長投資枠で買いたい」「新興国株の特定ファンドに投資したい」という中上級者にとって、選択肢の狭さは大きな不満要素となります。
第2の要因は、資産形成の効率を左右するポイント還元プログラムの不在です。楽天証券の楽天カード積立やSBI証券の三井住友カード積立のように、毎月の投信積立で0.5%〜1.0%超のポイントが付与される仕組みがゆうちょ銀行にはありません。30年といった長期積立を想定した場合、ポイント還元の有無だけで数十万円単位の実質的なリターン差が生じるため、情報感度の高い層ほど「ゆうちょ銀行NISAおすすめしない理由」としてこの点を強調します。
第3の要因は、窓口対応におけるスタッフの知識格差です。郵便局の現場では、郵便・保険・貯金と多岐にわたる業務を扱っているため、局員によって資産運用の専門性にばらつきが生じることがあります。「窓口で十分に質問に答えてもらえなかった」という経験談が、口コミサイト等で増幅されてネガティブな評判を形成している側面は見逃せません。
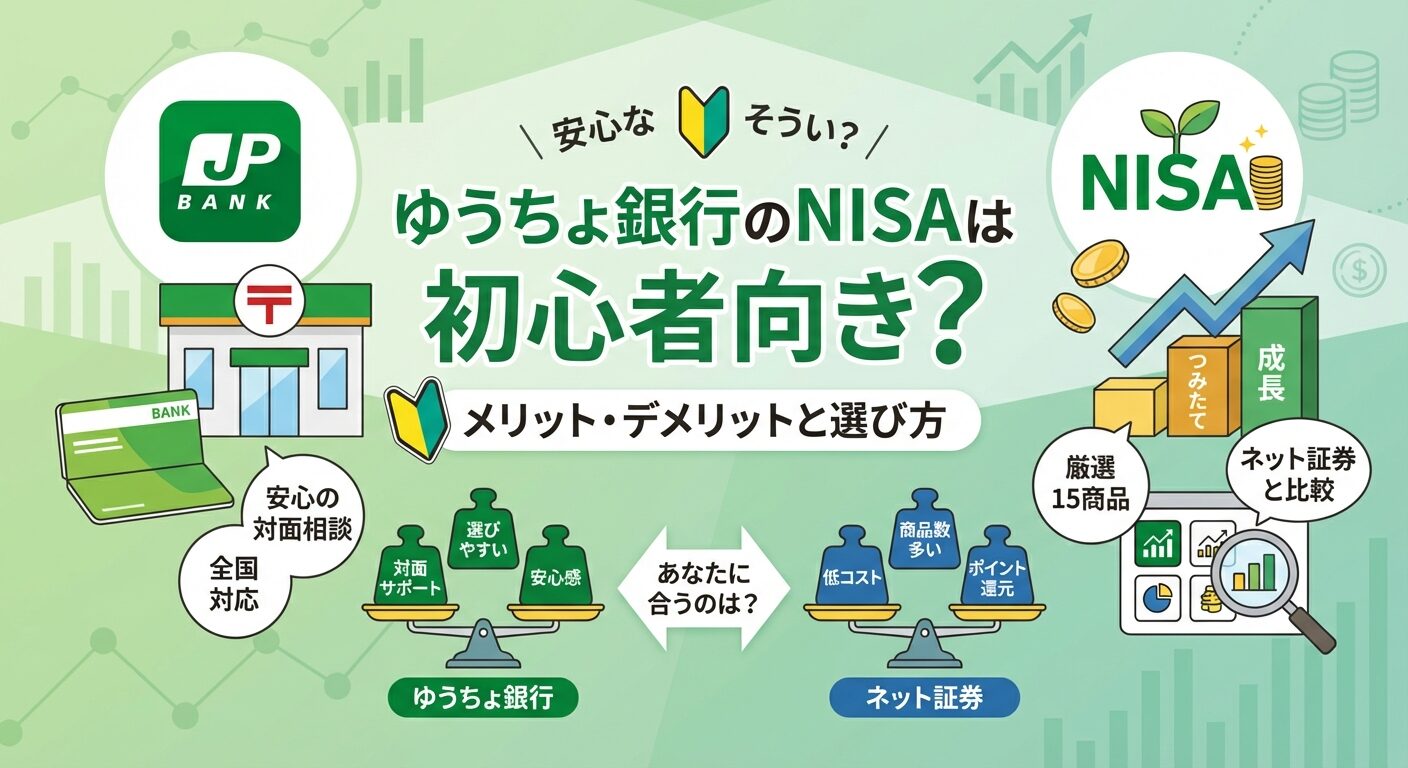
【徹底比較】ネット証券とゆうちょ銀行NISAの違い|SBI・楽天とのスペック格差
ゆうちょ銀行の新NISAと、ネット証券の二大巨頭であるSBI証券・楽天証券のスペックを客観的な数値で比較検証します。金融機関ごとの強みと制約を正確に把握することが、ミスマッチを防ぐ第一歩です。
| 項目 | ゆうちょ銀行(新NISA) | 主要ネット証券(SBI・楽天) | 編集部の見解・評価 |
|---|---|---|---|
| つみたて投資枠 対象銘柄数 | 約20〜30本程度 (厳選された主要ファンド中心) | 約220〜240本以上 (金融庁対象ファンドを網羅) | ゆうちょは迷わない反面、尖ったテーマ型やニッチ指数への投資は不可 |
| 成長投資枠の 取扱商品 | 投資信託のみ (個別株・ETF・REITは対象外) | 国内株・米国株・投信・ETF等 (幅広いアセットに対応) | 配当金狙いの個別株投資や米国株投資をしたいならネット証券が必須 |
| 購入時手数料 | 原則無料(ノーロード) ※NISA口座内取引 | 完全無料(ノーロード) (日本株売買手数料も無料化) | ゆうちょ銀行NISA手数料は改善され、NISA枠内はノーロードが基本 |
| 積立時の ポイント付与 | なし (口座引落のみ) | あり(0.5%〜3.0%等) (クレカ積立・保有残高ポイント) | 年間の実質リターンに直結するため、ネット証券最大の優位性となる |
| 相談・窓口対応 | 全国約2万局の窓口で対面相談可能 | 原則オンライン・チャット・電話 | 対面での対話や紙ベースの手続きを望む層にはゆうちょが圧倒的に有利 |
上記の通り、SBI証券楽天証券ゆうちょ比較を実施すると、純粋な金融商品ラインナップやポイント還元などの「経済的合理性」においてはネット証券に軍配が上がります。しかし、資産運用の判断をすべて自己責任で完結させなければならないネット証券に対し、対面で伴走してくれるインフラを持つ点はゆうちょ銀行の確固たる独自価値です。
【実態検証】利用者の生の声とオリコン調査から見えた光と影
実際の利用者はゆうちょ銀行のNISAをどのように評価しているのでしょうか。国内最大規模の満足度調査である「オリコン顧客満足度ランキング」の調査データ(銀行NISA部門)や各種コミュニティの生の声から、評価が真っ二つに分かれる実態が浮き彫りになっています。
肯定的な口コミにおいて圧倒的に多いのは、窓口対応の安心感と手続きの簡便さです。 「スマホの操作が苦手でネット証券の本人確認でつまずいていたが、郵便局の窓口で職員さんが丁寧に教えてくれたおかげで新NISAを始められた」(60代女性・地方在住) 「年金の受取口座も給与振込もゆうちょ銀行なので、同じ通帳の中で資産残高を一括把握できるのが一番楽」(50代男性) といった声が寄せられています。特に地方部において郵便局は生活インフラそのものであり、担当者と顔を合わせて相談できるゆうちょ銀行NISA窓口相談の評判はシニア層を中心に極めて高い満足度を維持しています。
一方、否定的な口コミや「ゆうちょNISA後悔した口コミ」では、ネット環境に慣れた世代からの不満が目立ちます。 「いざ始めようと思ったら、ネットで話題の全世界株式(オルカン)やS&P500の最安ファンドが窓口専用プランとネット専用プランで分かれていてややこしかった」 「窓口の予約を取って訪問したが、混雑していて手続き完了まで1時間以上かかった。スマホなら数分で終わるのに無駄な時間を使った」 という指摘が代表例です。デジタルネイティブ層にとっては窓口へ出向く行為自体が心理的・時間的コストとなり、低評価につながる傾向が見て取れます。

ゆうちょ銀行新NISAつみたて投資枠の運用実績と利回りの現実
投資信託の運用において最も重要な要素の一つが、長期的なリターンと保有コスト(信託報酬)の関係です。ゆうちょ銀行投資信託実績と利回りを精査すると、運用の質そのものはネット証券で購入する場合と何ら遜色がないことが分かります。
ゆうちょ銀行のゆうちょ銀行新NISAつみたて投資枠では、超低コストで知られる「つみたて先進国株式」や「つみたて全世界株式」、国内株式(TOPIX連動型)、バランス型ファンドなど、金融庁の厳しい基準をクリアした公認ファンドが揃っています。世界株式市場全体が好調な局面であれば、ネット証券で運用した場合とほぼ同一の年利5%〜8%前後の堅調な運用実績を享受できます。
ただし、行動経済学の観点から見ると、初心者が陥りがちな落とし穴が存在します。窓口相談を介した場合、より信託報酬(管理費用)が高めに設定されたアクティブファンドやバランス型ファンドを勧められるケースがある点です。信託報酬が年0.1%のインデックスファンドと年1.0%のファンドでは、毎月3万円を20年間積み立てた場合、運用利回りが同じであっても最終的な資産額に100万円以上の差が生じます。「ゆうちょ銀行だから利回りが低い」のではなく、「どのファンドを選択するか」によって長期リターンが劇的に変化する事実を認識しておく必要があります。
一般に知られていない盲点とネットの誤解|窓口・対面サポートの真価
インターネット上では「窓口でNISAを開設するのは情弱」といった極端な意見が見受けられますが、これは典型的な視野狭窄です。金融リテラシーの優劣だけで金融機関の適否を論じることには大きな盲点があります。
対面窓口が果たす最大の機能は、相場急落時における投資家のパニック売り(狼狽売り)を防ぐ心理的防壁となる点です。行動ファイナンスの研究が示す通り、人間は利益を得る喜びよりも損失を被る痛みを約2倍強く感じる「損失回避バイアス」を持っています。2024年の歴史的な株価乱高下のような相場急変時、ネット証券利用者は独りで恐怖に耐えかねて底値で売却してしまうケースが多発しました。一方、対面窓口で「長期積立ではよくある一時的な変動です」と客観的な助言を受けることで、冷静に積立を継続できた利用者が数多く存在します。
また、相続時の手続きのスムーズさも実店舗を持つゆうちょ銀行の強みです。口座保有者が亡くなった際、ネット証券では遺族がIDやパスワードを把握できず手続きが難航するトラブルが多発していますが、ゆうちょ銀行であれば全国の郵便局窓口に書類を持参すれば専門スタッフが相続移管手続きを案内してくれます。高齢期における資産管理の「出口戦略」まで見据えた場合、窓口の存在は決して無駄なコストではありません。

【プロの結論】ゆうちょ銀行NISAが向いている人・ネット証券を選ぶべき人の明確な判断基準
ここまでの分析を踏まえ、ゆうちょ新NISA評判2026年最新の動向から導き出される「選ぶべき人」「選んではいけない人」の明確な境界線を提示します。ご自身のITリテラシーや投資目的と照らし合わせて判断してください。
ゆうちょ銀行NISAをおすすめできる人の条件
- 対面で相談しながら手続きを進めたい人:書類の書き方や本人確認など、窓口で職員に直接確認しながら確実に口座を開設したい層。
- 資産や通帳を一元管理したいシニア層・主婦層:年金受取や生活費決済をゆうちょ口座で行っており、投資信託も同じ口座内で把握したい人。
- 銘柄数が多すぎると選べない初心者:数千本のファンドから選ぶのがストレスで、金融庁の基準を満たした数少ない優良候補から選びたい人。
- ネットバンキングやパスワード管理に強い不安がある人:スマートフォンの紛失やフィッシング詐欺リスクを極力避けたい人。
主要ネット証券(SBI証券・楽天証券など)を選ぶべき人の条件
- クレカ積立や投信保有によるポイント還元を最大化したい人:還元ポイントを再投資に回し、資産形成効率を極限まで高めたい層。
- 個別株や海外ETF、特定セクターへの分散投資を行いたい人:成長投資枠を活用して高配当株投資や米国個別株投資に挑戦したい人。
- 業界最安水準の信託報酬ファンド(eMAXIS Slimシリーズ等)にこだわりたい人:コンマ数パーセントのコスト差を徹底的に削りたい層。
- 店舗に行く時間がなく、すべての手続きをスマートフォンで完結させたい人。
なお、すでにゆうちょ銀行でNISA口座を開設している場合でも、年単位で金融機関を変更(乗り換え)することが可能です。まずはゆうちょ銀行で資産運用の第一歩を踏み出し、投資の仕組みに慣れてからネット証券へ口座を移行するというステップを踏むのも極めて合理的な戦略と言えます。
【ゆうちょ銀行 nisa 評判】に関するよくある質問(FAQ)
Q1:ゆうちょ銀行のNISA窓口で口座開設する際の手順と必要な持ち物は?
A1:ゆうちょ銀行NISA口座開設手順はシンプルです。本人確認書類(マイナンバーカードまたは運転免許証+通知カード)、ゆうちょ銀行の総合口座通帳とお届け印を持参し、郵便局の貯金窓口へ向かいます。窓口で「NISA口座開設」を申し出れば、所定の書類記入とNISA枠(つみたて投資枠・成長投資枠)の選択、初回積立ファンドの選定を局員のアドバイスを受けながら完了できます。後日、税務署の審査を経て2〜3週間程度で取引が開始されます。
Q2:ゆうちょ銀行のNISAで元本割れしたり騙されたりするリスクはありますか?
A2:ゆうちょ銀行で扱うNISA対象商品はすべて金融庁の厳格な基準を満たした投資信託であり、詐欺的な商品や法外な手数料が引かれるような悪質商品はありません。ただし、投資信託は預金と異なり元本保証がないため、世界情勢や市場環境によって一時的に投資元本を下回る(元本割れ)リスクは当然存在します。これはゆうちょ銀行に限らず、どの金融機関でNISAを行っても共通する投資の基本原則です。
Q3:ゆうちょ銀行からSBI証券や楽天証券へNISA口座を変更したい場合の手続きは?
A3:変更したい年の前年10月1日から当年9月30日までの間に手続きを行います。まず、ゆうちょ銀行の窓口またはWebから「勘定廃止通知書」の発行を請求します。書類が届いたら、乗り換え先となるSBI証券や楽天証券へ口座開設申込みを行い、送られてきた書類に勘定廃止通知書を同封して返送します。なお、すでにその年にNISA枠で商品を買い付けている場合は、その年の10月以降でなければ翌年分の金融機関変更手続きができない点にご注意ください。
Q4:ゆうちょ銀行のアプリからでもNISAの運用状況確認や銘柄追加はできますか?
A4:「ゆうちょ通帳アプリ」や「ゆうちょ投信WEBサービス」を利用することで、スマートフォンから24時間いつでも基準価額の推移や資産評価額、損益状況を確認できます。ネット専用の取扱ファンドであれば、窓口に行かずにスマホ上で積立金額の変更や追加買付を行うことも可能です。
まとめ:今後の動向と失敗しないための判断基準
ゆうちょ銀行のNISAに対する評判は、利用者が金融機関に「何を求めているか」によって180度評価が分かれます。ポイント還元や網羅的な銘柄ラインナップという数字上の合理性を最優先するならば、SBI証券や楽天証券をはじめとするネット証券が適しているのは紛れもない事実です。
しかし、資産運用の本質は「他人の評価に流されず、自分が安心して長く継続できる環境を選ぶこと」にあります。全国どこにでも相談できる窓口があり、対面で背中を押してもらえる安心感は、デジタル完結型のサービスにはないゆうちょ銀行ならではの強固な価値です。「おすすめしない」というネットの評判を鵜呑みにするのではなく、自身のライフスタイルやITスキル、運用のスタンスに合致しているかを冷静に見極めて最適な選択を下してください。 (出典: ゆうちょ銀行 nisa 評判(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。