第一三共の株価掲示板が過熱!なぜ売り買い交錯?真相と2026予想
国内製薬大手の第一三共(4568)を巡り、株式市場のコミュニティが沸き立っています。独自の抗体薬物複合体(ADC)技術を武器に、世界の抗がん剤市場で存在感を放ち続ける同社ですが、ネット上の投資家コミュニティでは連日、強気派と弱気派による白熱した議論が展開されています。
株価が上値を試す局面もあれば、突発的な悪材料の噂や治験データの解釈を巡って急激に下押しする場面も見られ、投資家の心理は大きく揺れ動いています。なぜ今、第一三共の掲示板でこれほどまでに売り買いの思惑が交錯しているのか、最新の臨床試験データや業績動向、アナリストの評価を交えながら真相を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:掲示板の過熱要因は、主力ADC「エンハーツ」の圧倒的な成長期待と、後続パイプラインの治験データや思惑によるボラティリティの高さにある。
- 要点2:2026年の業績拡大は順調ながら、突発的な株価の急落局面では新薬の承認時期や競合薬の台頭を巡る懸念が売り材料視されやすい。
- 要点3:アナリストによる強気の目標株価と個人投資家のリアルな警戒感が対比されており、今後の新薬開発マイルストーンが株価の鍵を握る。
【なぜ荒れる?】第一三共の株価掲示板で投資家の売り買いが交錯する真相
第一三共のYahoo!ファイナンス掲示板やSNSの投資コミュニティを覗くと、日夜投稿が途切れることなく活発な意見交換が行われています。ここで見られる投資家の反応や評判は、明確に二極化しているのが特徴です。
強気派が主張するのは、がん領域における圧倒的な創薬力と中長期的な成長ストーリーです。すでに世界的な標準治療薬としての地位を固めつつあるエンハーツの売上拡大に加え、次世代パイプラインが続々と控えている点から「一時的な調整は絶好の押し目買いのチャンス」と捉える声が目立ちます。
一方で弱気派や慎重派が警戒しているのは、バイオ株特有のボラティリティと高い期待値の反動です。少しでも新薬の臨床試験(治験)で市場の期待を下回るデータが出たり、米FDA(食品医薬品局)の審査スケジュールに変更が生じたりすると、短期筋による売り浴びせが発生します。掲示板では「高値掴みしたホルダーの悲鳴」と「押し目を狙う買い手の思惑」がぶつかり合い、感情的な投稿が飛び交う要因となっています。
主力ADC「エンハーツ」の臨床試験と株価急変動の裏にあるリスク要因
第一三共の企業価値を大きく押し上げた原動力は、がん治療薬ADC(抗体薬物複合体)プラットフォームです。がん細胞を特異的に攻撃するこの革新的な技術は、乳がんや胃がん、肺がんなど多様ながん腫へと適応を拡大しています。
市場の視線はすでに、エンハーツの臨床試験の進捗だけでなく、後続のADC群へと向けられています。特に「ダトポタマブ デルクステカン(Dato-DXd)」や「パトリツマブ デルクステカン(HER3-DXd)」などの大型候補薬に対する期待は極めて高い水準にあります。
しかし、この高い期待値こそが第一三共の株価が急落する理由としても作用します。過去の局面でも、無増悪生存期間(PFS)や全生存期間(OS)の臨床データが学会で発表された際、統計学的有意差は認められたものの「市場の過度な期待に届かなかった」と判断され、失望売りに押されるケースがありました。臨床開発のニュースが出るたびにリアルタイム株価チャートが大きく乱高下する現象は、新薬開発の難しさと投資家のシビアな姿勢を浮き彫りにしています。
【2026年最新】業績予想と決算発表に見る好材料・配当金の還元姿勢
短期的な株価の波乱とは対照的に、同社のファンダメンタルズは極めて強固です。第一三共の2026年最新の業績予想を見ると、欧米を中心とするグローバル市場での製品売上高および提携先のアストラゼネカやメルクからのマイルストーン収入が順調に積み上がっています。
直近の決算発表での好材料として挙げられるのは、抗がん剤売上の力強い伸びに伴う営業利益率の向上と、継続的な研究開発投資の回収フェーズ入りです。新薬開発への巨額投資を続けながらも、キャッシュフロー創出力が飛躍的に高まっています。
株主還元策についても着実な進展が見られます。配当金の利回り自体は株価が高水準を維持しているため約1.5%〜2%前後の水準にとどまるものの、DOE(自己資本配当率)を意識した安定的かつ継続的な増配方針を掲げています。成長株としてのキャピタルゲインを主軸にしつつ、インカムゲインの安定性も兼ね備えている点が長期保有を支える根拠となっています。
目標株価を引き上げるアナリストと「みんかぶ」買い予想のギャップ
プロの市場関係者である証券各社は、第一三共に対して総じてポジティブな見解を維持しています。大手証券によるアナリストの目標株価は現行水準を上回るレンジに設定されるケースが多く、独自のDXdプラットフォームがもたらす長期的な超過収益力を高く評価しています。
金融情報サイトみんかぶの買い予想ランキングでも同社は上位の常連となっており、個人投資家からの注目度の高さが際立ちます。ただし、掲示板上では「目標株価が高すぎるのではないか」「機関投資家の利確売りに巻き込まれるのではないか」といった警戒感も根強く存在します。
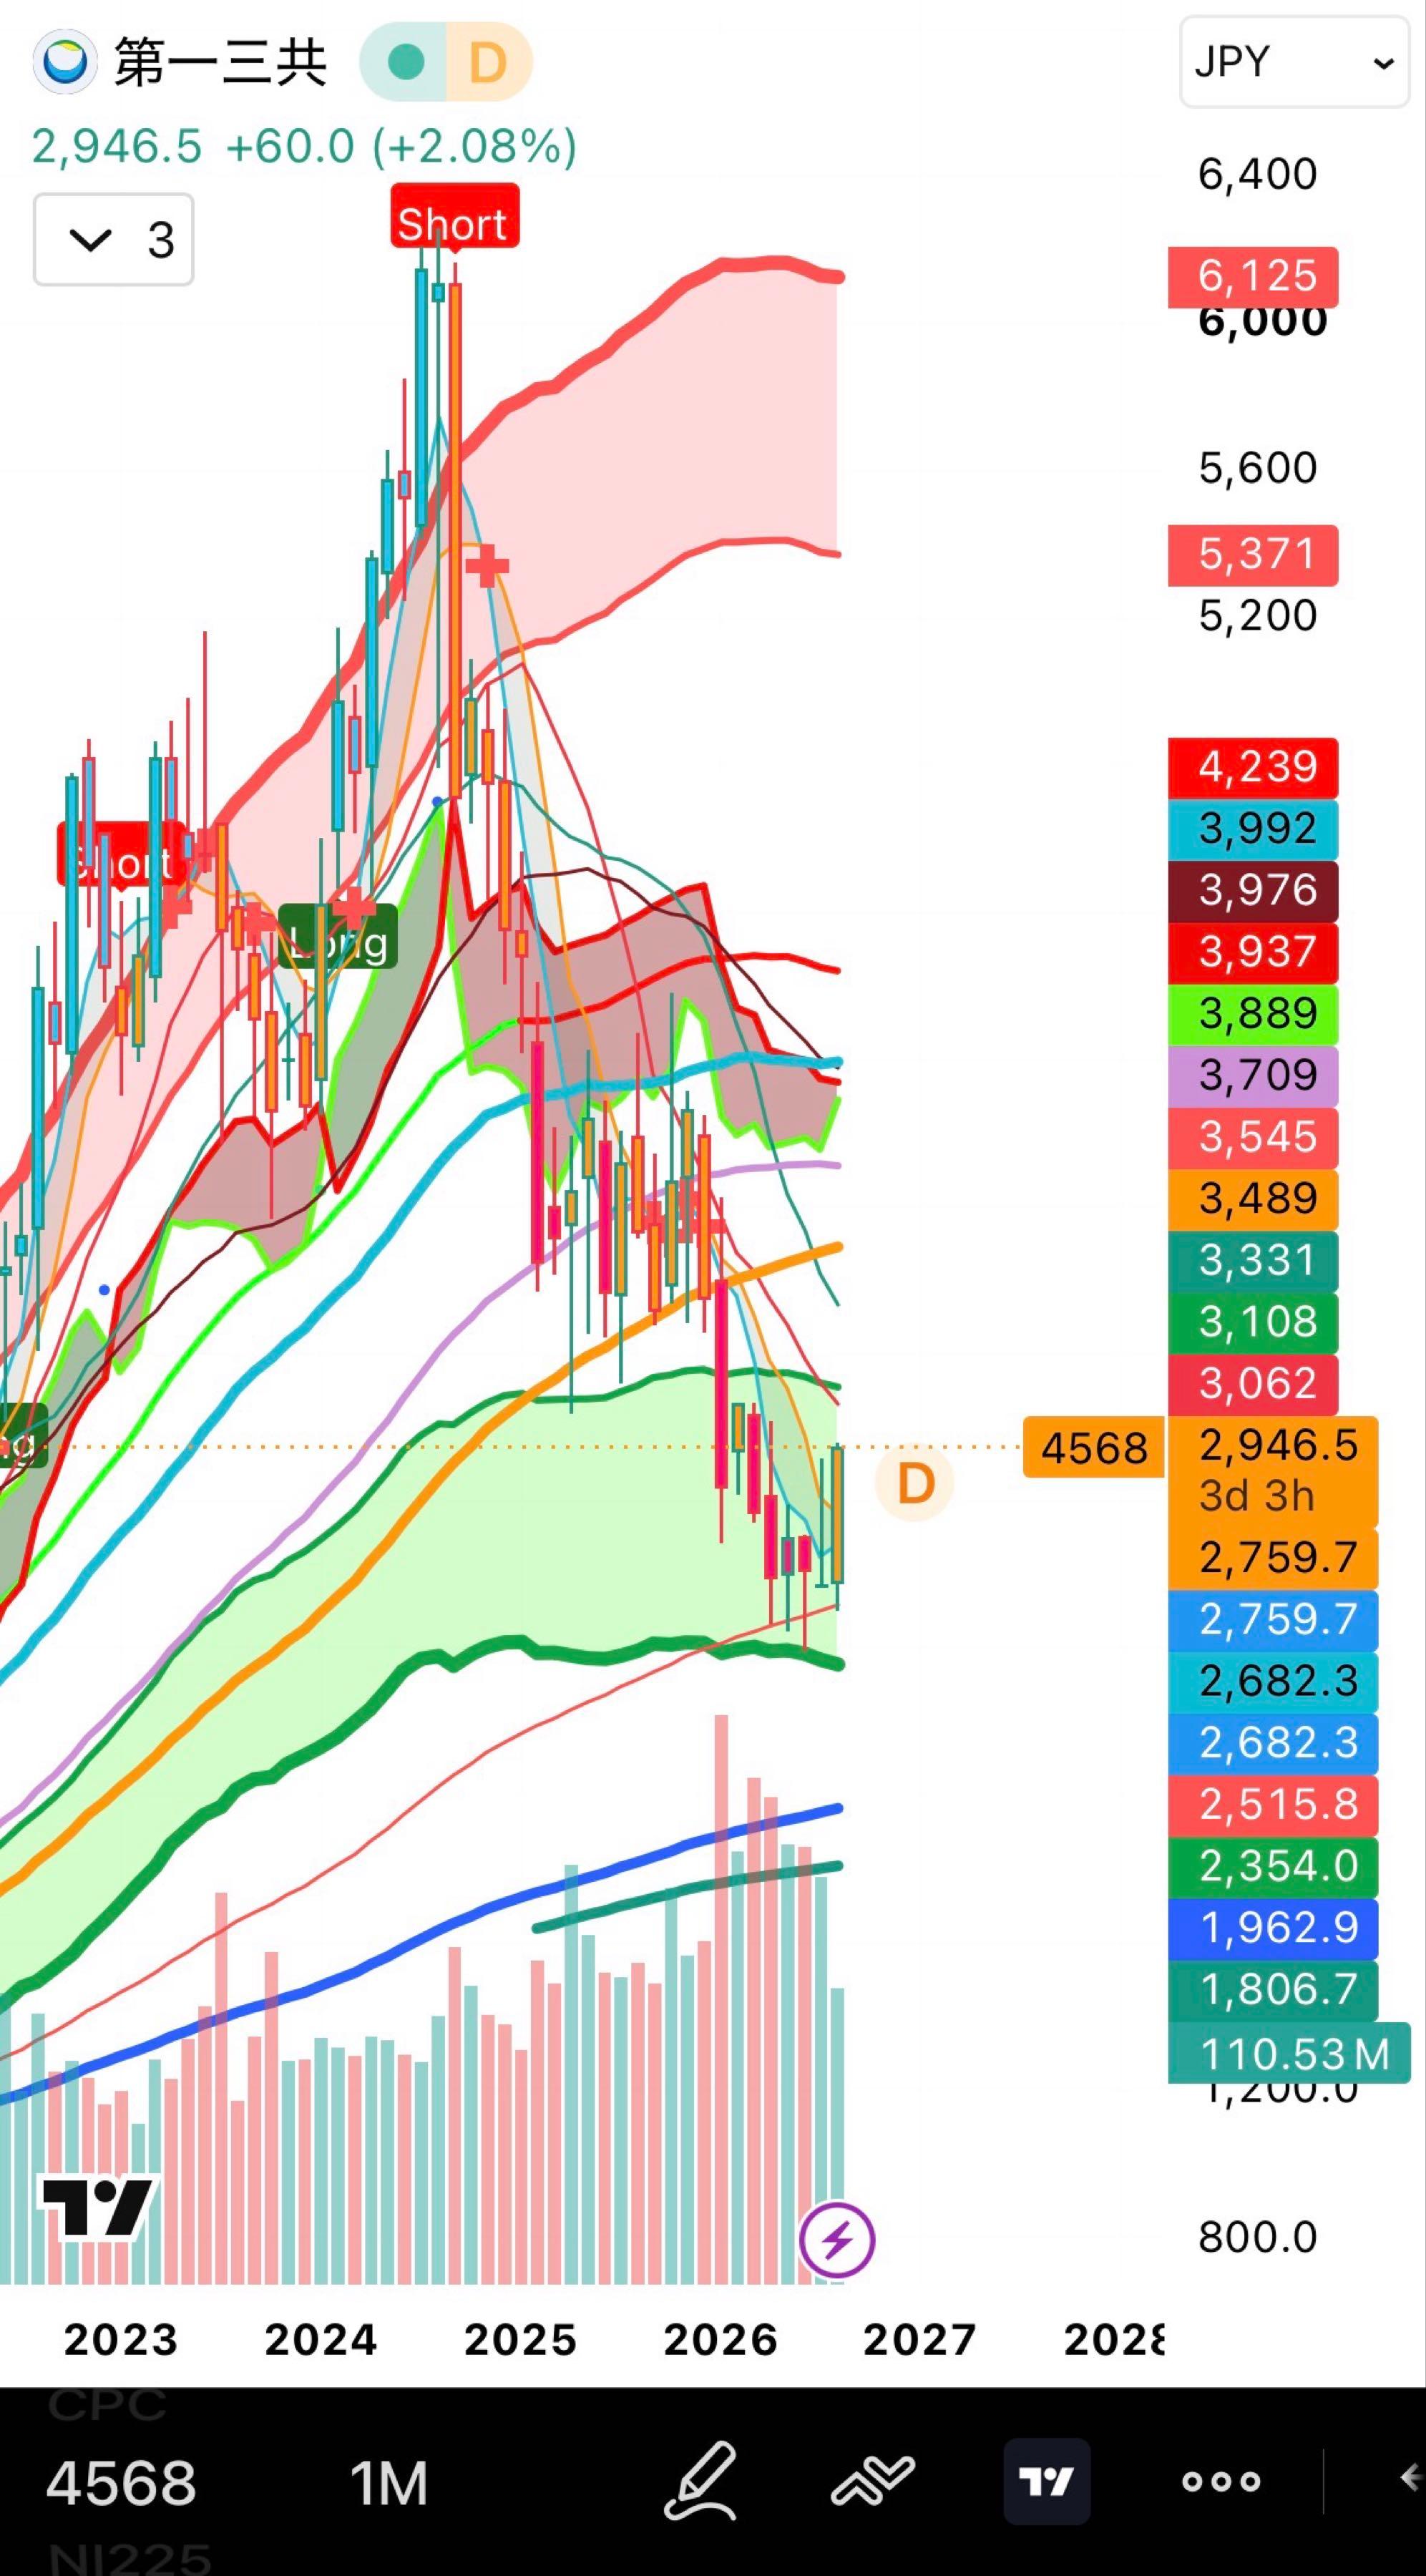
テクニカル分析の観点では、過去の高値圏や節目となる移動平均線付近での攻防が繰り広げられており、売買高を伴ったブレイクアウトが起きるかどうかが次のトレンドを決定づける焦点です。
第一三共の株価は今後どう動く?投資家が注視すべき重要シナリオ
中長期的な第一三共の株価の今後予想を立てる上で、投資家が押さえるべきポイントは以下の3点に集約されます。
1つ目は、後続ADCパイプラインにおける主要治験の最終解析結果と各国の承認スケジュールです。適応拡大が順調に進めば、ブロックバスター(年商1000億円超の新薬)が複数誕生する確度が高まり、株価の新たな上昇ドライバーとなります。
2つ目は、米国の薬価引き下げ圧力や競合バイオテックによる次世代抗がん剤開発のスピードです。第一三共が築いたADC市場の先行者利益に対し、ライバル企業がどのような対抗馬を投入してくるかは注視し続ける必要があります。
3つ目は、為替動向とグローバルな提携戦略の進捗です。海外売上比率が高いため、為替変動が業績に与えるインパクトを織り込みつつ、新たな提携やライセンスアウトの発表がサプライズ材料となる可能性があります。
【第一三共の株価掲示板】に関するよくある質問(FAQ)
Q1:第一三共の株価掲示板で頻繁に売り煽りや買い煽りが見られるのはなぜですか?
A1:新薬の開発成否によって企業価値が数十パーセント単位で変動するバイオ・製薬セクター特有の性質があるためです。短期トレードを狙う投機筋と、長期保有を前提とする現物ホルダーの思惑が激しくぶつかることで、掲示板の投稿数と熱量が過熱しやすくなります。
Q2:臨床試験の結果が良いのになぜ株価が急落することがあるのですか?
A2:株式市場では事前に高い期待が株価に織り込まれていることが多いためです。発表されたデータが良好であっても、市場関係者のコンセンサス(最上の期待値)にわずかに届かなかった場合や、副作用の発現割合など細かい指標を懸念した利益確定売りが先行することがあります。
Q3:長期保有を検討する場合、配当や株主優待のメリットはありますか?
A3:同社は株主優待制度を設けていませんが、利益成長に連動した増配方針をとっています。配当利回り単体では高配当株に見劣りする局面もありますが、ADC事業の成長に伴う企業価値向上と連続増配の恩恵を両面から享受できる設計となっています。
まとめ:乱高下に惑わされず第一三共の成長ストーリーを見極める
第一三共の株価掲示板が連日賑わう背景には、同社が世界のメガファーマと対等以上に渡り合う革新的な創薬技術を持っていることへの期待と、治験結果に左右されるボラティリティへの不安が混ざり合っています。
短期的な株価の上げ下げやネット上の感情的な投稿に一喜一憂するのではなく、ADCプラットフォームがもたらす本質的な収益力、治験の客観的なデータ、そして2026年以降の業績進捗を冷静に分析することが、投資判断において最も確かな道標となります。 (出典: 第 一 三 共 株価 掲示板(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。