あなたの退職金はいくら?大企業と中小の格差から手取り計算まで徹底解剖
長年勤め上げた会社を離れる際、あるいはキャリアの転機として転職を決断した際、多くの人が直面するのが「自分の退職金はいったいいくら貰えるのか」という切実な疑問です。老後資金の柱として期待される退職金ですが、勤務先の企業規模や勤続年数、さらには退職理由によって支給額には数倍もの開きが生じます。
雇用環境の流動化が進む中、退職金制度の見直しや支給額の二極化も進んでいます。額面だけでなく、税金が引かれた後の「手取り額」まで正確に把握しておかなければ、退職後のライフプランに予期せぬ狂いが生じかねません。最新のデータをもとに、支給相場から損をしないための控除の仕組みまでを分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:大企業の定年退職金平均は約2,000万〜2,200万円、中小企業は約1,000万〜1,200万円と約1,000万円前後の明確な格差が存在する。
- 要点2:自己都合退職では減額係数が適用される場合が多く、会社都合や定年退職に比べて支給額が2割〜4割ほど目減りする傾向がある。
- 要点3:退職金は「退職所得控除」により手厚く優遇されており、所定の手続きを踏めば手取り額は額面の9割以上を確保できる。
【2026年最新相場】定年退職金の平均額はいくら?大企業と中小企業の衝撃的な格差
退職金相場を知るうえで、まず押さえておきたいのが企業規模による決定的な格差です。厚生労働省退職金実態調査(就労条件総合調査)や各種民間シンクタンクの公表データを分析すると、学歴や勤務先規模によって受取額に大きな開きがある事実が浮き彫りになります。
大学を卒業して定年(勤続35年前後)まで勤め上げた場合、大企業退職金平均は約2,000万円から2,200万円前後がひとつの目安です。福利厚生や企業年金が手厚い東証プライム上場企業などでは、2,500万円を超えるケースも珍しくありません。
これに対し、従業員300人未満を主とする中小企業退職金相場は約1,000万円から1,200万円前後にとどまります。同じ年数働いたとしても、企業規模の違いだけで約1,000万円もの差がつく現実があります。高校卒の場合でも同様の傾向があり、大企業が高卒定年で約1,600万〜1,800万円であるのに対し、中小企業では約700万〜900万円前後が平均的な水準です。
勤続年数別で見る支給相場|10年・20年・30年で退職金はどう変わるのか
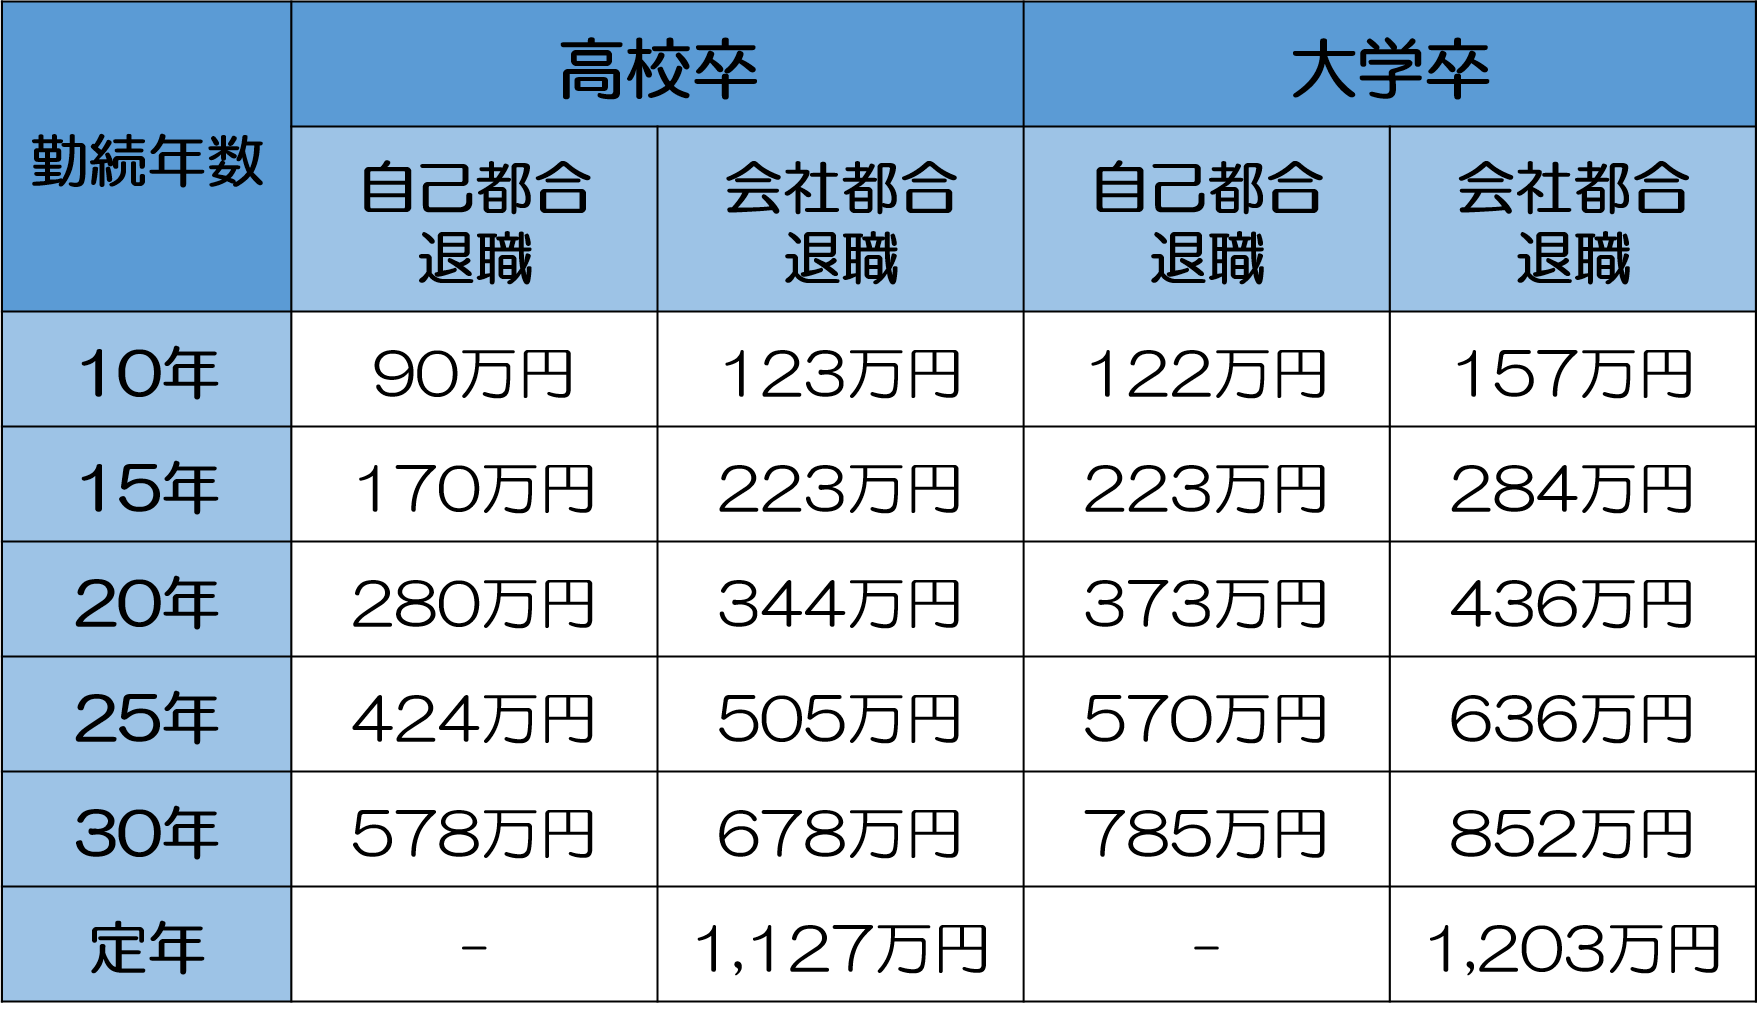
退職金の支給額は、勤続年数が長くなるほど加速度的に伸びるカーブを描く設計が一般的です。退職金勤続年数別平均の推移を把握しておくと、早期退職や転職のタイミングを計る貴重な判断材料になります。
大卒・一般的なモデル賃金における勤続年数別の相場目安は次の通りです。
・勤続10年: 約150万〜300万円(中小企業:約100万〜180万円)
・勤続20年: 約600万〜900万円(中小企業:約350万〜500万円)
・勤続30年: 約1,400万〜1,800万円(中小企業:約750万〜1,000万円)
特に注目すべきは退職金20年相場のラインです。勤続20年を超えると企業への貢献度が大きく評価される給料体系が多く、支給カーブが一気に急上昇します。加えて、後述する税制上の「退職所得控除」も勤続20年を境に優遇枠が大幅に拡大するため、手取りの面でも大きな転換点となります。
「自己都合」と「会社都合」で大激変!早期退職時に知っておくべき減額の実態
退職金を満額受け取れるか否かは、「退職理由」に大きく左右されます。定年や倒産、会社の事業縮小に伴う人員整理などの「会社都合退職」であれば、基本的に満額(規定通りの100%)が支給されます。会社都合退職退職金相場では、企業側からの加算金(割増退職金)が上乗せされる事例も多いため、想定以上の額になるケースも存在します。
一方、自身のキャリアアップや個人的な事情による「自己都合退職」の場合、自己都合退職退職金減額の規定が発動します。多くの企業では就業規則に「自己都合退職時の減額率(支給率)」を定めており、勤続年数に応じて満額支給時の約50%〜80%程度に減額される設計が主流です。
たとえば、勤続15年で会社都合なら500万円支給される規定であっても、自己都合の場合は350万円程度まで減ってしまうことがあります。転職や独立を検討する際は、自社の就業規則や退職金規程にある「事由別支給率テーブル」を事前に確認することが欠かせません。
【手取り計算&シミュレーション】税金はいくら引かれる?退職所得控除の計算方法
退職金は額面がそのまま口座に振り込まれるわけではありません。所得税や住民税が源泉徴収されますが、一般的な給与所得に比べて税負担が極めて軽くなるよう配慮されています。正確な退職金手取り計算を行うためには、「退職所得控除」の仕組みを理解することが不可欠です。
退職所得控除計算方法は勤続年数によって以下のように分かれています。
・勤続年数20年以下: 40万円 × 勤続年数(最低80万円)
・勤続年数20年超: 800万円 + 70万円 × (勤続年数 - 20年)
※勤続年数に1年未満の端数がある場合は「1年」に切り上げて計算します。
課税対象となる金額(課税退職所得金額)は、以下の計算式で算出します。
【(退職金の額面 - 退職所得控除額) × 1/2】
控除を差し引いたうえに、さらに半分(1/2)にした金額だけに課税されるため、税金負担は極めて小さくなります。ここで具体的な退職金税金シミュレーションを見てみましょう。
【例:大卒・勤続30年・定年退職金2,000万円の場合】
1. 退職所得控除額 = 800万円 + 70万円 × (30年 - 20年) = 1,500万円
2. 課税対象額 = (2,000万円 - 1,500万円) × 1/2 = 250万円
3. 所得税(復興特別所得税含む)+住民税 = 約36万円
4. 実際の手取り額 = 約1,964万円
額面2,000万円に対して税金は約36万円程度にとどまり、手取り率は約98%に達します。退職金がいかに税制面で優遇されているかが分かります。
退職金はいつ振り込まれる?支給スケジュールと「退職金なし企業」の割合
退職後の生活費や住宅ローンの返済計画を立てるうえで、「退職金いつ振り込まれるのか」という支給時期の把握は極めて重要です。退職金の支払いは、法律で明確な期日が定められているわけではなく、各企業の就業規則(退職金規程)に準拠します。
一般的には、退職日から「1ヶ月〜3ヶ月以内」に指定口座へ振り込まれるケースが大多数を占めます。公務員や一部の大手企業では翌月中に振り込まれるのが通例ですが、中小企業や退職金共済(中退共など)を利用している場合は手続きに時間を要し、2〜3ヶ月程度かかることも珍しくありません。
また、見落とせないのが「そもそも退職金が出ない会社」の存在です。厚生労働省の調査によると、退職金なし割合は約20%〜25%にのぼります。特にIT系スタートアップや飲食・宿泊・サービス業などの小規模事業者では、基本給を高めに設定する代わりに退職金制度を設けていない企業が増加しています。「退職金があると思い込んでいたが出なかった」という事態を避けるためにも、自社の労働条件通知書や就業規則の確認を怠ってはなりません。
【退職金はいくら貰える?】に関するよくある質問(FAQ)
Q1:退職金にかかる税金を最小限にするために必要な手続きはありますか?
A1:退職時に勤務先へ「退職所得の受給に関する申告書」を必ず提出してください。これを提出することで自動的に退職所得控除が適用され、正しい源泉徴収が行われます。提出を忘れると一律20.42%の所得税が差し引かれてしまい、後から確定申告をして還付を受ける手間が生じるため注意が必要です。
Q2:勤続年数に休職期間が含まれている場合、どのように計算されますか?
A2:就業規則の規定によって異なります。育児休業や介護休業、業務上の傷病休職は勤続年数に通算されるのが一般的ですが、私傷病による私事休職などは控除される場合があります。なお、税金計算上の勤続年数については、原則として会社に在籍していた全期間(休職期間含む)でカウントされます。
Q3:退職金を「一時金(一括)」と「年金(分割)」で受け取るのはどちらがお得ですか?
A3:税制面だけを比較すると、退職所得控除が使える「一時金受け取り」の方が圧倒的に手取り額が多くなります。年金受け取りにすると「公的年金等控除」の対象となり、毎年の雑所得として所得税・住民税や国民健康保険料の算定対象に含まれるため、トータルの税・社会保険料負担が重くなる傾向があります。
まとめ:制度の実態を正しく把握し、賢い退職・キャリア設計を
退職金は長年の労働に対する正当な対価であり、老後生活や次のステージへの大切な原資です。しかし、大企業と中小企業の間にある金額差や、自己都合退職による減額リスク、さらには退職金制度自体の有無など、置かれた環境によって手元に残る金額は千差万別です。
まずは自社の退職金規程を取り寄せ、現時点でいくら積み立てられているのか、自己都合の場合は何パーセント支給されるのかを把握することが第一歩です。受給額のリアルな手取りを計算したうえで、不足分はiDeCoや新NISAなどを活用して自前で備えるなど、確固たるライフプランを築いていく姿勢が求められます。 (出典: 退職 金 いくら(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。